En France, deux simulations de salaire en portage salarial peuvent afficher des montants différents sans qu’une entreprise rémunère nécessairement mieux que l’autre. L’écart peut provenir du chiffre d’affaires retenu, des frais de gestion, des cotisations, des indemnités ou de la manière dont le salaire net est présenté.
Pour les comparer correctement, il faut partir d’une mission identique, vérifier les postes de calcul et distinguer le salaire effectivement disponible des remboursements de frais et des avantages complémentaires. Cette méthode permet d’identifier l’origine de la différence avant de prendre une décision.
Commencer par comparer la même mission
Avant d’examiner les retenues, vérifiez que les deux simulateurs utilisent exactement les mêmes données commerciales. Une différence de tarif journalier moyen (TJM), de jours facturés ou de période suffit à modifier le résultat, même lorsque les méthodes de calcul sont comparables.
Relevez notamment le TJM hors taxes, le nombre de journées réellement facturables et le chiffre d’affaires mensuel correspondant. Les jours travaillés ne sont pas nécessairement tous facturés : prospection, organisation et tâches administratives peuvent occuper du temps sans générer de facture. Vérifiez également si la simulation repose sur une facturation prévisionnelle ou sur des prestations déjà encaissées.
Exemple fictif : Avec un TJM de 500 € HT et 18 jours facturés, le chiffre d’affaires mensuel est de 500 × 18 = 9 000 € HT. Ce montant constitue la base commerciale de la simulation, et non le salaire brut ou net du consultant.
Si une estimation retient 18 jours et l’autre 20, commencez par corriger ce paramètre. La comparaison des frais ne devient pertinente qu’une fois les bases harmonisées.
Comprendre le passage du chiffre d’affaires au salaire net
Le chiffre d’affaires encaissé ne devient pas directement un salaire. Il finance plusieurs postes dont le traitement influence la rémunération finale. Pour expliquer un écart, il faut pouvoir suivre ce cheminement sans confondre les sommes encaissées par la société et celles versées au salarié.
Lorsqu’un consultant reçoit deux estimations différentes pour une mission comparable, il gagne à demander le détail des frais, des cotisations et des sommes réellement versées. ITG, entreprise de portage salarial, présente son activité et des paramètres de simulation sur son site. Ces informations peuvent servir de point de départ pour demander une décomposition chiffrée adaptée à sa mission, sans considérer le montant affiché comme une garantie de rémunération.
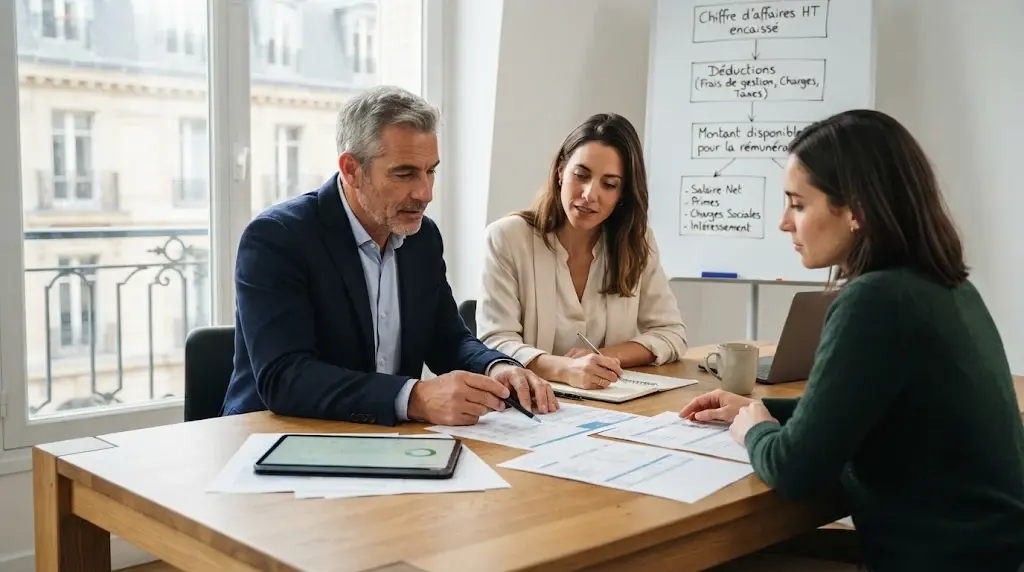
Dans le cadre du portage salarial français, les frais de gestion sont d’abord déduits du prix de la prestation HT encaissé. Le montant restant sert notamment à financer la rémunération brute, les cotisations sociales, les indemnités, les provisions et, selon les situations, les frais professionnels.
Il faut ensuite distinguer les cotisations patronales, qui participent au coût de la rémunération, des cotisations salariales déduites du brut. Cette distinction empêche d’interpréter l’ensemble des prélèvements comme des frais commerciaux facturés par la société de portage.
La convention collective précise le calcul du montant disponible à partir du prix HT encaissé, diminué des frais de gestion. Ce montant finance ensuite plusieurs postes distincts : il ne correspond donc pas directement au salaire net.
Quels frais de gestion sont réellement déduits ?
Les frais de gestion rémunèrent les prestations administratives et les services de la société de portage. Ils représentent un poste important à comparer, mais le pourcentage affiché ne suffit pas à connaître leur coût réel.
Demandez l’assiette de calcul : le taux s’applique-t-il au chiffre d’affaires HT encaissé ? Existe-t-il un montant fixe, un minimum de facturation ou des conditions particulières ? Vérifiez aussi quelles prestations sont comprises et si d’autres prélèvements apparaissent séparément.
Comparer les frais sur la même assiette : Sur un chiffre d’affaires fictif de 9 000 € HT, des frais de 5 % représentent 450 €, contre 630 € pour 7 %. La différence atteint 180 € de frais de gestion. Elle ne signifie pas automatiquement 180 € supplémentaires de salaire net, car les étapes de calcul suivantes doivent encore être prises en compte.
Ces pourcentages sont uniquement illustratifs. Deux simulations ne peuvent être départagées à partir de leurs frais qu’après vérification des autres charges et des services réellement inclus.
Congés, indemnités et réserves : les montants sont-ils disponibles ?
Une rémunération affichée peut comprendre des éléments dont le traitement et la date de versement diffèrent. En France, la rémunération minimale conventionnelle associe notamment salaire de base, indemnité de congés payés et prime d’apport d’affaires. Pour comparer deux simulations, vérifiez si ces composantes sont incluses dans le brut annoncé ou présentées sur des lignes séparées.
Le type de contrat constitue une autre différence importante. En CDI de portage salarial, le cadre conventionnel prévoit une réserve financière de 10 % du salaire de base de la dernière mission pour contribuer à couvrir les périodes d’intermission. En CDD, les dispositions relatives à l’indemnité de fin de contrat suivent un mécanisme distinct, sous réserve des règles et exceptions applicables.
Ces sommes ne doivent pas être additionnées automatiquement : leur traitement dépend du contrat. De plus, les périodes sans prestation ne sont pas rémunérées comme des périodes de mission en CDI. Un solde peut également rester sur le compte d’activité pour une utilisation ultérieure.
Demandez donc quelle part est immédiatement versée, provisionnée ou reportée. Une simulation présentant davantage de sommes constituées pour l’avenir ne procure pas nécessairement plus de liquidités chaque mois.
Frais professionnels et avantages : que contient le revenu annoncé ?
Certains simulateurs présentent un revenu global enrichi par des remboursements de frais ou des dispositifs complémentaires. Ce total ne doit pas être comparé directement avec le salaire net classique d’une autre estimation.
Les frais professionnels correspondent à des dépenses engagées pour l’activité, éventuellement remboursables sous conditions. Ils ne constituent pas, par nature, une augmentation de salaire. Les titres-restaurant, les CESU ou les dispositifs d’épargne salariale relèvent encore d’autres mécanismes, dont l’éligibilité, le financement et la disponibilité peuvent varier.
| Montant présenté | Ce qu’il représente | Point à contrôler |
|---|---|---|
| Salaire net | Rémunération après cotisations salariales, avant ou après impôt selon l’intitulé | Définition du net et retenue fiscale |
| Frais professionnels | Remboursement éventuel de dépenses admissibles | Dépenses réelles, justificatifs et conditions |
| Avantages ou épargne | Dispositifs complémentaires, parfois différés | Éligibilité, financement et disponibilité |
Pour apprécier le montant qui vous reste réellement, isolez le salaire net des remboursements correspondant à des dépenses supportées et des avantages qui ne sont pas immédiatement convertibles en argent disponible.
Net avant ou après impôt : quel montant regarde-t-on ?
Deux résultats portant tous deux la mention « net » peuvent encore désigner des montants différents. Le net avant impôt correspond à la rémunération après cotisations salariales, mais avant prélèvement à la source. Le net après impôt intègre ce prélèvement selon les hypothèses fiscales retenues.
Il faut donc demander quel taux de prélèvement a été appliqué, et comparer des résultats calculés sur une même base. Un taux fiscal personnalisé ne traduit pas une différence de performance entre sociétés de portage.
Le convertisseur de l’Urssaf permet de visualiser la distinction entre brut et net, ainsi que le net après impôt. Ses résultats restent indicatifs et ne prennent pas en compte les conventions collectives : il éclaire les catégories de rémunération, mais ne remplace pas un calcul complet de portage salarial.
Comment comparer deux simulations ligne par ligne ?
La méthode la plus fiable consiste à demander deux estimations détaillées et à rapprocher les mêmes postes dans le même ordre. Une simple comparaison des totaux ne révèle pas d’où vient l’écart.
- Même TJM ou tarif horaire HT.
- Même nombre de jours réellement facturés.
- Même chiffre d’affaires et même période.
- Même type de contrat et même situation professionnelle.
- Même assiette et détail des frais de gestion.
- Cotisations et charges clairement ventilées.
- Congés, indemnités et réserves identifiés.
- Frais professionnels séparés du salaire.
- Avantages et épargne affichés distinctement.
- Net avant ou après impôt et calendrier de versement précisés.
Une fois ces paramètres alignés, utilisez une grille simple pour rechercher les différences restantes. Si une rubrique n’apparaît pas dans une estimation, demandez si elle est absente du calcul, regroupée avec un autre poste ou simplement présentée différemment.
Pour localiser un écart persistant, partez du même chiffre d’affaires HT encaissé et rapprochez les montants disponibles après déduction des frais de gestion. Comparez ensuite les affectations distinctes, notamment les cotisations, la rémunération et les provisions. Identifiez les sommes différées, puis vérifiez que les deux résultats correspondent à la même définition du net et à la même date de paiement. Si une différence subsiste, demandez sa décomposition écrite, poste par poste.
| Poste | Simulation A | Simulation B | Question à résoudre |
|---|---|---|---|
| Chiffre d’affaires HT | À relever | À relever | Mêmes bases et période ? |
| Frais de gestion | À détailler | À détailler | Même assiette et services ? |
| Cotisations et charges | À détailler | À détailler | Quelles hypothèses ? |
| Indemnités et réserves | À identifier | À identifier | Versées ou provisionnées ? |
| Frais et avantages | À distinguer | À distinguer | Disponibles ou différés ? |
| Net effectivement disponible | À confirmer | À confirmer | Avant ou après impôt, et quand ? |
Pour demander une décomposition comparable, les règles du portage salarial publiées par le service public français fournissent un repère concret : le compte d’activité mensuel distingue notamment les versements reçus du client, les frais de gestion, les frais professionnels, les prélèvements et la rémunération nette.
Choisir sur un net comparable, pas sur un chiffre isolé
Pour départager deux simulations, il ne suffit pas de retenir celle qui affiche le montant global le plus élevé. Une comparaison pertinente suppose de vérifier que les hypothèses de départ sont identiques et que chaque élément du calcul est clairement identifié. Les retenues, les cotisations, les éventuelles provisions et les avantages complémentaires doivent être examinés séparément afin de distinguer les montants théoriques des sommes réellement disponibles. Cette vérification permet également de repérer les écarts liés aux méthodes de calcul et d’éviter de tirer des conclusions à partir de chiffres qui ne recouvrent pas les mêmes réalités.
Une fois les données financières harmonisées, l’analyse peut être élargie aux prestations associées et aux conditions contractuelles. Les services de gestion inclus, les frais annexes, les modalités de versement et les éventuelles conditions de révision constituent autant de critères à prendre en compte. Le calendrier des paiements mérite également une attention particulière, car deux propositions financièrement proches peuvent présenter des modalités d’exécution différentes. L’objectif est ainsi d’évaluer chaque offre dans sa globalité, en tenant compte du montant effectivement perçu, des échéances prévues et de la qualité des services associés.